【初心者向け】こどもNISA、私はこうする
こんにちは!ふゆこ(@fuyuko190)です。
今回は「こどもNISA、私はこうする」というテーマで、2027年1月から始まるこどもNISAを私ならどう使うかを、具体的な数字で試算していきます!
我が家は地方暮らし。大学に進めばほぼ確実に一人暮らしになりますし、地元では車がないと生活できません。
どこに住んでいても子育てにはお金がかかりますが、大変さの形は家庭ごとに違います。我が家の場合は「18歳でまとまったお金が一気に出ていく」形になりそうなんです。
- ルート①満額:年60万円(月5万円)を10年間、オルカンで満額積み立てる。年6%なら18歳で約1,300万円の試算
- ルート②金融教育:教育費は親のNISAで準備し、こどもNISAは子どもがお小遣いから月100円〜、子供自身が決めて積み立てる
- どちらが正解ということはなく、家庭の考え方と子どもの気持ちで選ぶ
- SBI証券
公式サイト:https://www.sbisec.co.jp/
投資デビューにおすすめ!ネット証券最大手。こどもNISAも月100円から積立できる! - 楽天証券
公式サイト:https://www.rakuten-sec.co.jp/
初心者にも操作しやすい画面!新規口座開設数No.1。こどもNISAも月100円から積立できる!
こどもNISAではSBI証券と楽天証券がおすすめです。
こどもNISAの概要
こどもNISAは、0〜17歳の子どもが使える非課税の積立制度です。今の大人向けNISAの「つみたて投資枠」の年齢制限をなくした形で、2027年1月1日にスタートします。
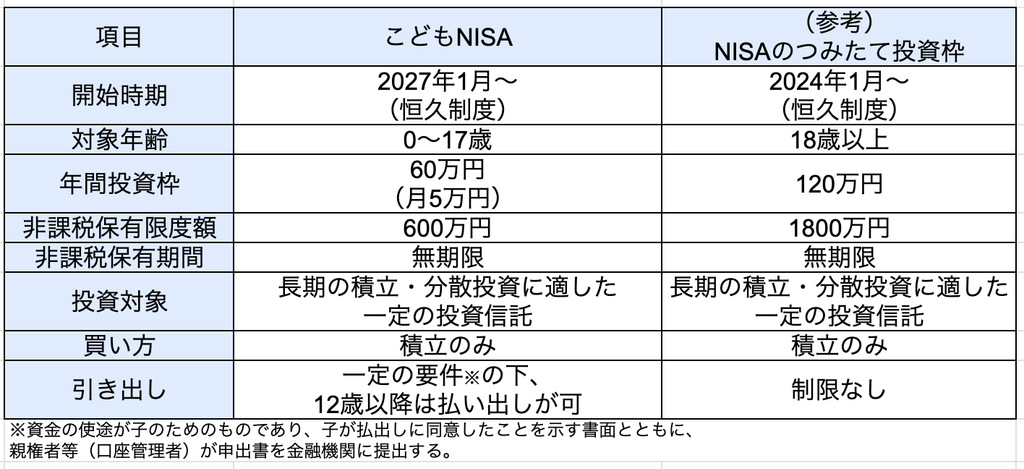
- 年60万円を満額入れると、10年で上限の600万円に到達
- 1月1日時点で18歳になっている年から、自動的に大人のNISAへ引き継がれる
- 運用益にかかる約20.315%の税金がかからない
旧ジュニアNISAと比べて非課税期間が無期限になり、12歳から教育費に使える道もできました。0歳からの長期の積立に向いた制度に生まれ変わったと言えます。
こどもNISAの注意点
便利な制度ですが、大人のNISAより縛りが多いです。始める前に次の6点は押さえておきましょう。
①12歳までは引き出せない
災害などやむを得ない場合を除き、引き出しは原則18歳からです。ただし12歳以降(その年の3月31日に12歳=小学6年生の1月以降)は、子ども本人のための教育費・生活費なら引き出せます。
ただし、子ども本人が同意したことを示す書面を添えて、親が金融機関に申し出る必要があります。それ以外の理由で引き出すと、口座が廃止され、それまでの利益に課税されます。
②買えるのは「つみたて投資枠」の対象商品だけ
個別株やETFは買えません。買い方も定時・定額の積立のみなので、好きなタイミングでまとめて入れることはできません。
③金融機関は変更できない
こどもNISAは1人1口座で、金融機関の変更ができません。乗り換えるには口座の廃止が必要で、廃止するとそれまでの利益や含み益に課税されます。最初の証券会社選びが大事です。
④お金は「子どもの財産」になる
親が入れたお金は、親から子への贈与として扱われます。贈与税の基礎控除(年110万円)は「もらう子ども1人あたりの年間合計」なので、祖父母からの贈与などと合算すると超える場合があります。
⑤名義預金にしない
子どもが口座の存在を知らない、親が自分のお金として管理している、といった状態だと、親の財産とみなされるおそれがあります。贈与契約書を作り(子どもが小さいうちは親が代わりに署名)、物心がついたら口座のことを伝えておくと安心です。
⑥元本保証ではない
使う時期に暴落が重なる可能性もあります。使う数年前から一部を現金にしておくなど、出口の計画が必要です。
わたしならこどもNISAはこうします
私なら、こどもNISAの使い方を「満額ルート」と「金融教育ルート」の2つで考えます。
ルート①満額ルート(教育費をこどもNISAで準備)
- 月5万円(年60万円)を10年間、満額で積み立てる
- 投資先はオルカン(eMAXIS Slim 全世界株式(オール・カントリー))
- 目的は「教育費、大学時代の生活費、車の購入費、金融教育」など
なぜ「満額・オルカン・教育+車」なのか
最速で満額にする理由は、時間を最大限に使いたいからです。0歳から始めて10歳までに600万円を入れ切れば、残りの8年は複利効果で資産が増えるのを待つだけです。
もちろん、途中で下落が来る可能性は十分にありますが、リスク許容度の範囲内であれば問題ありません。
そもそも、自分はNISAを満額使い切る予定ですので「世帯全体で考えた時に、非課税枠を使い切った方がお得だよね!」という考え方ですね。
オルカンを選ぶ理由は、世界中の株式にこれ1本で分散でき、コストも低いから(信託報酬 年0.05775%以内)。18年後にどの国が伸びているかは誰にもわからないので、全部まとめて持っておく作戦です。
我が家に子供が産まれた場合、18歳の頃に「入学金、引っ越し、免許、車の購入」が同じ時期に重なります。中学・高校の費用は毎月の家計から払い、こどもNISAは「18歳の大きな山」専用の資金と決めておきます。
※もちろん、子供の同意が得られればの話です。当たり前ですが、子供は独立した人間です。この記事は私個人の計画に過ぎず、子供が嫌だと言えば話し合います。
インフレ率2%以上が当たり前になってきたので、貯金では価値が目減りしていってしまい、用意するのが大変です。
試算の前提
- 2027年生まれの子ども1人で計算
- 0歳の1月から10年間、月5万円ずつ積立 → 600万円で枠が埋まる → 18歳まで保有(年の途中で生まれた場合、満額到達は少し遅れます)
- オルカンの期待リターンは年6%と仮定(月利0.5%で計算するシミュレーターより少し低めに出ます)
- 物価上昇(インフレ)は年2%が続くと仮定
- 進学先は国立大学・自宅外(下宿)。18歳で教習所+中古車を用意
18年後、大学費用+車はいくら必要?
今の費用に、使う年までの2%インフレを上乗せしました。お金を使うのは18〜21年後なので、物価は約1.43〜1.52倍になる計算です(表の合計では約1.46倍)。
| 使い道 | 調査時点の 平均費用 | 使うときの費用 (年2%インフレ) |
|---|---|---|
| 大学の入学金 | 28万円 | 約40万円 |
| 大学の授業料(4年) | 214万円 | 約315万円 |
| 仕送り・生活費(4年) | 383万円 | 約564万円 |
| 下宿を始める費用 | 38万円 | 約54万円 |
| 教習所(普通免許) | 30万円 | 約43万円 |
| 中古車(軽自動車を想定) | 80万円 | 約114万円 |
| 合計 | 773万円 | 約1,130万円 |
- 入学金・授業料:国立大学の標準額(大学により高い場合あり)
- 仕送り:自宅外通学者への年間仕送り額 平均95.8万円(日本政策金融公庫 令和3年度調査。イーローンの記事より)
- 下宿を始める費用:平均37.5万円(日本政策金融公庫 平成29年度調査)
- 教習所:全国平均 約29〜30万円
- 過去の調査の金額をもとにしているため、実際の必要額はこれより多くなる可能性があります
今なら約770万円なのに、使うころには約1,130万円…!?
そうなんです。インフレを無視して「今の金額」で準備すると、350万円以上足りなくなる計算です。
こどもNISAはいくらになる?
| 子どもの年齢 | 積立元本 | 評価額(年6%) |
|---|---|---|
| 10歳(満額到達) | 600万円 | 約816万円 |
| 12歳(引き出し解禁) | 600万円 | 約917万円 |
| 18歳 | 600万円 | 約1,301万円 |
入れたお金は600万円ですが、18年間の複利で約2.2倍の約1,300万円になる試算です。
18歳からの取り崩しイメージ
大人のNISAに移ったあとは、子ども本人が自分の口座から引き出す形になります。必要な分だけ取り崩し、残りは運用を続けるイメージです。
| 年齢 | 主な支出 | 取り崩し額 | 取り崩し後の残高 |
|---|---|---|---|
| 18歳 | 入学金・授業料・仕送り・下宿準備・教習所・中古車 | 約464万円 | 約837万円 |
| 19歳 | 授業料・仕送り | 約218万円 | 約669万円 |
| 20歳 | 授業料・仕送り | 約222万円 | 約488万円 |
| 21歳 | 授業料・仕送り | 約226万円 | 約290万円 |
大学卒業時点でも約300万円が残ります。ただし、こどもNISAのお金はもともと子ども本人の財産で、18歳になると口座の管理も子ども本人に移ります。残ったお金をどう使うかは、本人次第ということです。
だからこそ、それまでにお金との付き合い方を伝えておくことが大事になります。
ただし、私立大学(授業料 年平均約96.8万円)に進んだ場合は、残りがほぼゼロになる計算です。
【年齢の判定に注意】
年齢は「その年の1月1日時点」で判定されるので、現役で進学する年は、1月1日生まれの子を除いてまだこどもNISAのままです。入学金や1年目の費用は、こどもNISAの「12歳以降の払い出し」の手続きで引き出すことになります。
教習所や車の購入が払い出しの対象になるかは、制度開始後に確認する予定です。対象外なら、教習所や車は親の預金で用意し、こどもNISAは学費と生活費に充てます。
リターンが6%に届かなかったら?
6%はあくまで期待値です。低めのリターンでも計算しました。
| 年利 | 18歳時点の評価額 | 必要額(約1,130万円)との差 |
|---|---|---|
| 6% | 約1,301万円 | 約170万円の余裕 |
| 4% | 約1,007万円 | 約120万円の不足 |
| 3% | 約885万円 | 約250万円の不足 |
足りない場合は、親のNISAや預金で補います。
我が家のルール
- 児童手当を土台にする:児童手当(3歳未満 月1.5万円、3歳〜高校生年代 月1万円)をそのまま入れ、残りを家計から足して月5万円に
- 親のNISAを先に埋める:引き出し制限のない親のNISAを優先し、余力でこどもNISAを満額に
ルート②金融教育ルート(子どもが自分で決める)
もう1つは、こどもNISAを「子どもが自分のお金で投資を体験する場所」にするルートです。
- 教育費・車の費用は親のNISAで準備する(月5万円・年6%なら、18歳で約1,300万円の試算はルート①と同じ)
- こどもNISAには、子どもがお小遣いから月100円など、自分で決めた金額を積み立てる
- 金融教育をしつつ、いくら入れるか、続けるか、増やすかは子どもが決める。親は手続きを手伝うだけ
SBI証券・楽天証券などは、こどもNISAも月100円から積立できるとしています。
子どもにとって「臨場感のある金額」で
子どもが「自分のお金だ」と感じられる金額で、成長に合わせて本人が金額を上げていくイメージです。
| 年齢 | 毎月の積立(例) | 積み立てた合計 | 評価額(年6%) |
|---|---|---|---|
| 6〜11歳(小学生) | 100円 | 7,200円 | 約8,600円 |
| 12〜14歳(中学生) | 500円 | 2万5,200円 | 約3万円 |
| 15〜17歳(高校生) | 1,000円 | 6万1,200円 | 約7万5,000円 |
たった100円で、意味あるの?
金額より、「自分で決めて、自分のお金が増えたり減ったりするのを見る」経験に意味があると思っています。
値下がりして残高が減る経験も、数千円のうちにしておけばダメージは小さいですよね。
ルート②のいいところ
- 教育費は親の名義のまま。使い道とタイミングを親が決められる
- 結婚・出産・家の購入など、節目ごとに親が援助の仕方を考えられる
ルート②の注意点
- 親のNISAの生涯枠(1,800万円)を教育費にも使うので、親の老後資金の枠が減る
- こどもNISAの非課税枠(600万円)は、ほとんど使わないことになる
2つのルートを比べると
| ①満額ルート | ②金融教育ルート | |
|---|---|---|
| 教育費の準備 | こどもNISA | 親のNISA |
| こどもNISAに入れる額 | 月5万円(親が出す) | 月100円〜(子どもが決める) |
| 18歳以降 | 残ったお金は子ども本人のもの | 教育費の残りは親のお金のまま |
数値的な合理性だけを考えるのであれば、「①満額ルート」の方が、世帯全体の資産額が増える見込みが高いはずです。
しかし、子供の主体性を育て、実際の資産形成の中で意思決定する経験そのものも大事です。
どちらが正解ということはありません。家庭の考え方と、何より子どもの気持ち次第です。
私は、子どもと話し合いながら決めたいと思っています。
まとめ:こどもNISAは「お金」と「経験」の両方を育てられる
- 満額ルートなら、年60万円×10年で枠を埋め、あとは18歳まで「ほったらかし」
- 大学費用はインフレで今の約1.4〜1.5倍になる前提で準備する
- 金融教育ルートなら、教育費は親のNISAで。こどもNISAは子どもが月100円から自分で決めて積み立てる
- 使う数年前から守りに入り、出口で慌てない
こどもNISAを使うなら、まずは証券会社選びから始めてみてはいかがでしょうか。
NISAをするにあたって、大事な軸はこどもNISAでも変わりません。
- コストが低い優良なファンドを
- 無理のない金額を積み立てて
- 15〜20年以上の長期で持ち続ける
- 短期売買をしない
- 「投資は元本保証ではない」ことを理解する
この軸はブレずに、一緒に資産形成を頑張っていきましょう!
- SBI証券
公式サイト:https://www.sbisec.co.jp/
投資デビューにおすすめ!ネット証券最大手。こどもNISAも月100円から積立できる! - 楽天証券
公式サイト:https://www.rakuten-sec.co.jp/
初心者にも操作しやすい画面!新規口座開設数No.1。こどもNISAも月100円から積立できる!
こどもNISAではSBI証券と楽天証券がおすすめです。
参考にした資料(出典)
- 松井証券「こどもNISAに関するよくあるご質問」
- 野村證券「こどもNISA 開始時期・制度内容・ジュニアNISAとの違い」
- マネックス証券「こどもNISA 制度概要」
- 楽天証券「こどもNISAと贈与税」
- 楽天証券「こどもNISA」
- 熊本日日新聞「『こどもNISA』競争に熱 証券各社、10月受け付け開始」(2026年9月)
- マネックス証券「eMAXIS Slim 全世界株式(オール・カントリー)」
- 文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果」
- LIMO「大学の学費の平均(国立大学標準額)」
- 日本政策金融公庫「教育費負担の実態調査結果」(平成29年度)
- イーローン「仕送りの平均額(令和3年度調査)」
- カーセブン「普通自動車免許の取得費用」
- 横浜市「令和6年10月から児童手当の制度が拡充されました」
※本記事の内容は2026年11月時点の情報です。制度の細かいルールは今後変わる可能性があります。シミュレーションは一定の利回り・インフレ率を仮定した試算で、将来の結果を保証するものではありません。本記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資信託は元本保証ではなく、値下がりにより損失が出ることがあります。信託報酬のほか、監査費用などのその他の費用がかかる場合があります。投資の最終的な判断は、ご自身の責任でお願いいたします。