【NISA取り崩しと暴落】「4%ルール」は本当に大丈夫なのか?【FIRE】
こんにちは!ふゆこ(@fuyuko190)です。
今回は「FIREの「4%ルール」は本当に大丈夫なのか?」を、海外の研究データや記事をもとに、できるだけわかりやすく解説します!
私は現在、資産約8,000万円でサイドFIREをしています。
働く時間は、週1日は6時間ほど、残りの週6日は1日1〜4時間。生活費は、この仕事の収入と配当金(月約5万円)でまかなっていて、インデックス投資はまだ一度も取り崩したことがありません。
将来的にインデックスを切り崩す日に備えて、4%ルールについて本気で調べました。
こんな不安はありませんか?
- 生活費の25倍貯めれば、本当に一生お金に困らないの?
- FIREした直後に暴落が来たら、どうなるの?
- 老後、お金が尽きたらどうしよう…
- 4%ルールは、過去のデータではかなりの確率でうまくいっている目安。ただし「アメリカで、30年間の取り崩し」という前提つき
- 一番怖いのは、取り崩しを始めてすぐの暴落。これは事前の準備でかなり防げる
- FIREのように長く取り崩すなら3〜3.5%。さらに少しだけ働くと、資産がゼロになる可能性はぐっと下がる
記事の後半では、不安を減らすために今からできる5つのアクションと、私自身の資産で計算したケーススタディも紹介します。
研究の細かい条件は、各章の最後に「詳しく知りたい方は」としてリンクを載せています。気になる方は元の資料もどうぞ!
- SBI証券
公式サイト:https://www.sbisec.co.jp/
投資デビューにおすすめ!ネット証券最大手。取引手数料業界最安クラス。個別株、インデックスファンド、ETF等幅広く投資可能! - 楽天証券
公式サイト:https://www.rakuten-sec.co.jp/
初心者にも操作しやすい画面!新規口座開設数No.1。楽天経済圏のポイント投資でお得に資産運用。米国優良個別株・ETFへ手数料最安クラスで投資ができる!
4%ルールってなに?どこから来たの?
FIRE(経済的自立と早期リタイア)を目指す人のあいだで有名なのが「4%ルール」です。
- 年間の生活費の25倍の資産を作る
- 毎年、資産の4%を取り崩して生活する
- 例:年間200万円で暮らすなら、5,000万円が目標
元になったのは、1994年にアメリカのファイナンシャルプランナー、ウィリアム・ベンゲン氏が発表した研究です。アメリカの株と債券の過去データを使って、「毎年いくらまでなら取り崩しても大丈夫か」を調べました。
- 最初に4%を取り崩し、その後は物価に合わせて増やしていく方法なら、過去のどの年に退職しても、30年以上お金がもった
- ただし、「アメリカの」「過去のデータで」「30年間」という仮定のもとに成り立つ
過去のどの年でも大丈夫だったなら、4%で問題ないんじゃない?
かなり心強い結果ですが…
ただ、30代でFIREすると、取り崩しは50年以上続くこともあります。
それに、アメリカは過去100年、株式市場が特にうまくいった国です。世界17か国で調べた研究では、4%で30年もったのは4か国だけでした。
なので、4%は「絶対」ではなく「目安」と考えておくのがちょうどいいと思います。
詳しく知りたい方は:ベンゲン氏の1994年の研究(要約)/トリニティ・スタディ(1998年)/Pfau氏の17か国の研究(要約)
一番怖いのは「FIREした直後の暴落」
4%ルールで一番気をつけたいのが、「暴落がいつ来るか」です。簡単な例で比べてみます。
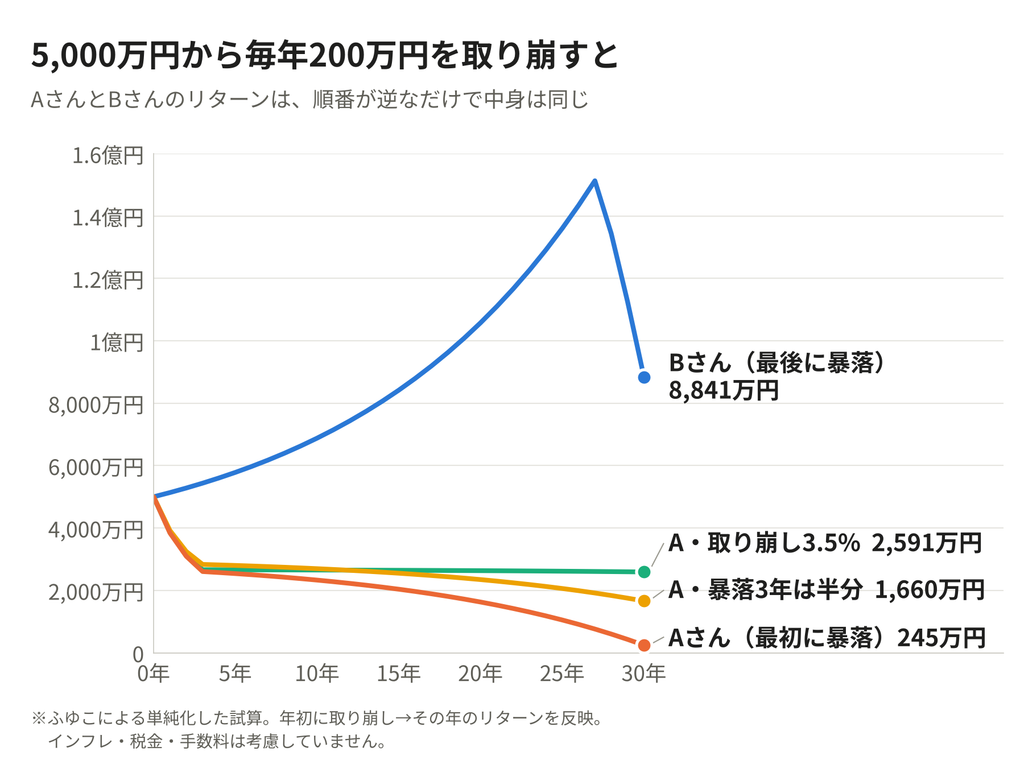
- Aさん:最初の3年で暴落(−20%、−15%、−10%)→その後はずっと+7% → 30年後 約245万円(もうすぐ尽きる)
- Bさん:ずっと+7% →最後の3年で暴落 → 30年後 約8,841万円
※2人のリターンは、順番が逆なだけで中身はまったく同じです。ふゆこによる単純化した試算で、インフレ・税金・手数料は考慮していません。
同じリターンなのに、8,000万円以上も差がつくの!?
取り崩している最中に暴落が来ると、安くなった株をたくさん売らないと生活費が作れないんです。売ってしまった分は、あとで株価が戻っても戻ってきません。
- 取り崩しを始める前後の数年間が、一番大事な時期
- 逆に言えば、この時期に「安く売らずに済む」準備をしておけば、リスクは大きく減らせる
詳しく知りたい方は:Kitces氏「Retirement Red Zone(退職前後の危険ゾーン)」の記事
FIREなら、4%は少し高め?
FIRE界隈で有名なブログ「Early Retirement Now」を運営するカーステン・イェスケ氏(経済学博士)は、取り崩す期間を変えて検証しています。
- 取り崩し期間30年:成功率 95%
- 取り崩し期間60年:成功率 65%
最近も、専門家の意見は分かれています。
- 4%ルールの生みの親ベンゲン氏:分散を工夫すれば4.7%でもよかった(2025年)
- Morningstar:30年間取り崩すなら3.9%(2025年12月)
- イェスケ氏:ベンゲン氏の方法で検証し直すと30年でも4.23%。50年なら4.7%は危ない(2026年9月)
- 専門家でも「3%台後半〜4%台」で意見が分かれる。前提しだいで答えが変わる
- FIREのように50年以上取り崩すなら、3〜3.5%から始めると、お金が尽きる可能性を下げられる
日本に住む私たちが気をつけたい3つのこと
- 為替:S&P500への投資なら資産はドル、生活費は円。株安と円高が重なると、円で見た資産はさらに減る
- 税金:NISA(生涯1,800万円まで)の外で売ると、利益に約20%の税金がかかる
- 年金:日本では原則65歳から公的年金がもらえる。取り崩しだけで頑張るのは、主に年金が始まるまで
アメリカに住む場合と比べて
- 為替と税金は厳しくなる方向
- 年金は助けてくれる方向
に働きます。
全部を正確に計算するのは大変なので、「少し余裕を持って3〜3.5%」くらいに考えておけば十分だと思います。
詳しく知りたい方は:Early Retirement Now(取り崩し率シリーズ)/ベンゲン氏の4.7%(Advisor Perspectives)/Morningstarの3.9%/イェスケ氏の再検証/金融庁:NISA/日本年金機構:老齢基礎年金
不安を減らすために、今からできる5つのアクション
ここからが一番大事なところです。海外の研究や専門家の議論をもとに、具体的なアクションにまとめました。
- 取り崩し率は3〜3.5%から始める(生活費の約30倍の資産額を目標にする)
- 生活費の2〜3年分の現金を、株とは別に持っておく
- 「暴落した年は取り崩しを減らす」ルールを先に決めておく
- 少しだけ働く(月5万円の収入は、資産1,500万円分の効果)
- 取り崩しは自動にして、年1回だけ見直す
①取り崩し率は3〜3.5%から始める
資産額の目標を「生活費の25倍」ではなく「約30倍」にしておくと、5年分の生活費分の猶予を持つことができます。年200万円で暮らすなら、約6,000万円(取り崩し率約3.3%)が目安です。
先ほどのAさん(最初に暴落)でも、取り崩しを年200万円から175万円(3.5%)に減らすだけで、30年後の資産は約245万円から約2,591万円に増えます。
②生活費の2〜3年分の現金を、株とは別に持っておく
暴落したときに株を売らずに、現金から生活費を使えるようにしておくためです。株価が回復するまで、売らずに待てます。
取り崩しを始める数年前に株高の時期が来たら、少しずつ現金に移しておくのもおすすめです。
③「暴落した年は取り崩しを減らす」ルールを先に決めておく
暴落の最中に冷静に判断するのは難しいので、元気なうちにルールを決めておきます。
Aさんの例でも、暴落した最初の3年間だけ取り崩しを半分にすると、30年後の資産は約245万円から約1,660万円に増えます。
ルールの例:「資産が最高値から20%以上下がった年は、取り崩しを半分にして、足りない分は現金から使う」
④少しだけ働く
月5万円(年60万円)の収入は、4%ルールで考えると資産1,500万円分に相当します。
取り崩す金額が減れば、暴落のときに株を売らずに済みます。完全に辞めなくても、好きな仕事を少しだけ続けるのは、立派なリスク対策です。
「少しだけ働く」FIREには、主に2つの形があります。
- バリスタFIRE:少しだけアルバイトをしながら、資産収入も得る
- サイドFIRE:フリーランスなどで、自分で時間を調整して働く時間を減らしながら、資産収入も得る
⑤取り崩しは自動にして、年1回だけ見直す
SBI証券や楽天証券の「定期売却サービス」を使えば、毎月決まった額を自動で売って、銀行口座に入金してくれます。
あとは年に1回、資産額と取り崩し額を確認して、必要なら調整するだけでOKです。
5つ全部やらなくても大丈夫です。1つでも準備しておくだけで、「暴落が来たらどうしよう」という不安はかなり小さくなりますよ!
よくある疑問
Q. 高配当株の配当金で暮らせば、暴落しても安全?
気持ちの面では、株を売らずに済むので楽です。ただ、イェスケ氏の検証では、利回りの高い資産を集めた組み合わせは、リーマンショックを含む期間でむしろ資産が大きく減っていました。
- 配当は「使う練習」や「気持ちの安定」にはとても良い
- でも「配当があるから暴落しても絶対平気」というわけではない
詳しく知りたい方は:Early Retirement Now「The Yield Illusion」
Q. 怖くて、取り崩せる気がしません…
その気持ち、すごくわかります。でも、せっかく作った資産を不安で使えないまま過ごすのも、もったいないことです。「いくらまでなら使っていいか」「暴落したらどうするか」を先に決めておけば、迷わず使えます。
資産形成の途中から、配当金などで「投資で得たお金を少し使ってみる」練習をしておくのもおすすめです。
ケーススタディ:私の資産で計算してみた
最後に、私自身の資産で4%ルールを当てはめてみます(2026年10月15日時点)。
- 合計:約8,195万円
- インデックス投資:約4,391万円/高配当株など:約2,384万円
- 現金・預金:約780万円/iDeCo:約234万円/暗号資産:約406万円
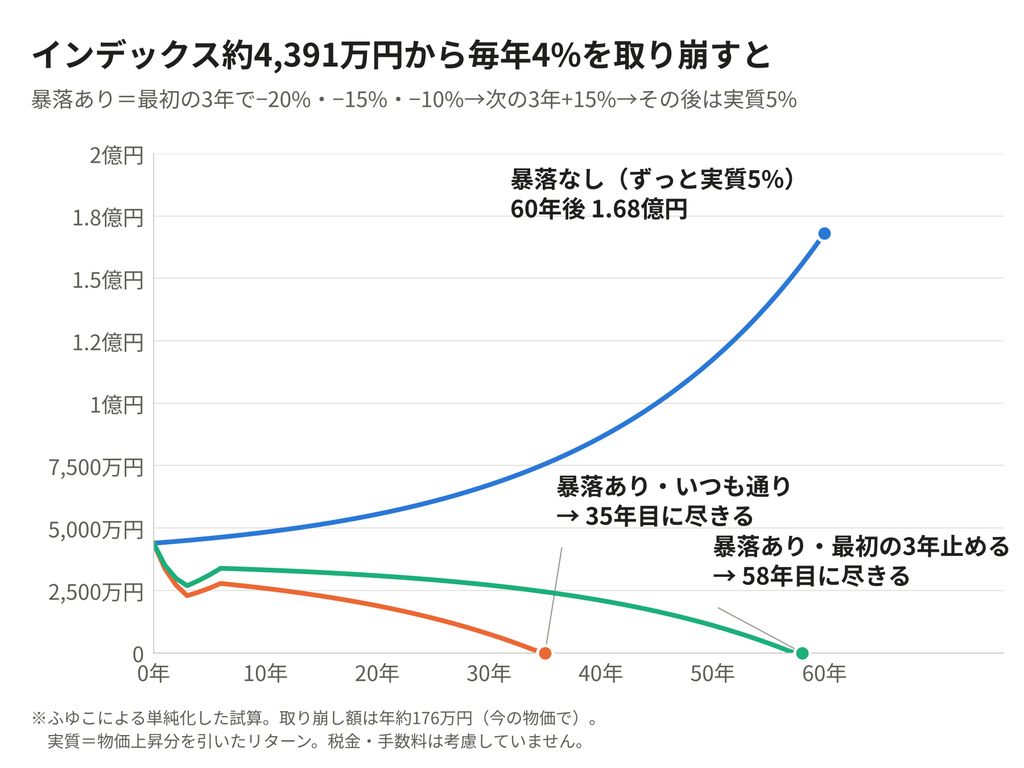
もしインデックスの約4,391万円を4%で取り崩すと、年約176万円です。今使っている配当金(年約60万円)と合わせて年約236万円、資産全体の約2.9%になります。
※ここから先は「もし取り崩したら」の試算です。実際に取り崩した結果ではありません。
- ずっと実質リターン年5%:60年後も約1億6,800万円に増え続ける
- ずっと実質リターン年3%:45年目に尽きる
- 最初の3年で暴落→3年反発→その後年5%のリターン:35年目に尽きる
※ふゆこによる単純化した試算です。実質=物価上昇分を引いたリターン。税金・手数料は考慮していません。
8,000万円近くあっても、尽きることがあるの…?
インデックスだけで見るとそうなんです。私は33歳なので、取り崩しが50年以上続く可能性もあります。
でも私の場合は、さっきの5つのアクションのうち、いくつかがすでにできています。
- 総引き出しは資産全体の約2.9%(アクション①)
- 現金が約780万円(アクション②)
- 仕事の収入と配当金があるので、暴落の年はインデックスの取り崩しを止められる(アクション③④)
暴落シナリオで、最初の3年間だけ取り崩しを止めた場合を計算すると…
いつも通り取り崩す:35年目に尽きる → 3年間止める:57年間もつ
※ふゆこによる単純化した試算です。
3年間止めるだけで、23年も長持ちするんだ!
これが、私がサイドFIREを選んでいる一番の理由です。暴落のときに「売らなくていい」ことが、取り崩しを一番長持ちさせてくれます。
完全に仕事を辞めるなら、私は3〜3.5%から始めると思います。
まとめ:4%ルールは「目安」。準備すれば怖くない
- 4%ルールは、過去のデータではかなりの確率でうまくいっている目安。ただし「アメリカで、30年間の取り崩し」という前提つき
- 一番怖いのは、取り崩しを始めてすぐの暴落。でも、事前の準備でかなり防げる
- FIREのように長く取り崩すなら3〜3.5%。さらに少しだけ働くと、資産がゼロになる可能性はぐっと下がる
- 取り崩し率は3〜3.5%から始める(生活費の約30倍を目標にする)
- 生活費の2〜3年分の現金を、株とは別に持っておく
- 「暴落した年は取り崩しを減らす」ルールを先に決めておく
- 少しだけ働く(月5万円の収入でも、資産1,500万円分の効果)
- 取り崩しは自動にして、年1回だけ見直す
この記事が、FIREや老後の不安を少しでも軽くするきっかけになれば嬉しいです!
- SBI証券
公式サイト:https://www.sbisec.co.jp/
投資デビューにおすすめ!ネット証券最大手。取引手数料業界最安クラス。個別株、インデックスファンド、ETF等幅広く投資可能! - 楽天証券
公式サイト:https://www.rakuten-sec.co.jp/
初心者にも操作しやすい画面!新規口座開設数No.1。楽天経済圏のポイント投資でお得に資産運用。米国優良個別株・ETFへ手数料最安クラスで投資ができる!
参考にした資料(出典)
- William Bengen「Determining Withdrawal Rates Using Historical Data」(1994年)の要約(Rob Berger)
- AAII Journal「Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable」(1998年、トリニティ・スタディ)
- Wade Pfau「An International Perspective on Safe Withdrawal Rates」(2010年)の要約(Rob Berger)
- Kitces.com(ボンドテントと「Retirement Red Zone」についての記事)
- Early Retirement Now「The Ultimate Guide to Safe Withdrawal Rates – Part 1」
- Early Retirement Now「The Yield Illusion(SWR Series Part 29)」
- Early Retirement Now「SWR Series Part 65」(2026年9月)
- Early Retirement Now「About」(イェスケ氏のプロフィール)
- Advisor Perspectives「Bill Bengen Boosts the “4% rule” to 4.7%」(2025年8月)
- Morningstar「What’s a Safe Retirement Withdrawal Rate for 2026?」
- 金融庁「NISAを知る」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・計算方法」
※本記事の内容は2026年10月時点の情報です。情報提供を目的としたもので、特定の商品や投資手法をおすすめするものではありません。紹介した研究は主にアメリカの過去データにもとづいており、将来の結果を保証するものではありません。投資の最終的な判断は、ご自身の責任でお願いいたします。