不労所得は夢物語じゃない!
こんにちは!ふゆこ(@fuyuko190)です。
今回のテーマは「投資初心者が、NISAを使って月3万円の配当金をもらう具体的な方法」です。
この記事を最後まで読めば、以下の内容が分かります。
- 日本株と米国株、どちらからやるべきか
- 月3万円の配当金をもらうための具体的な手順
月3万円の配当金、欲しいですよね?
不労所得最高です!
ということで、みなさんと一緒に資産形成を頑張っていきたい。そんな思いで、この記事を作りました。
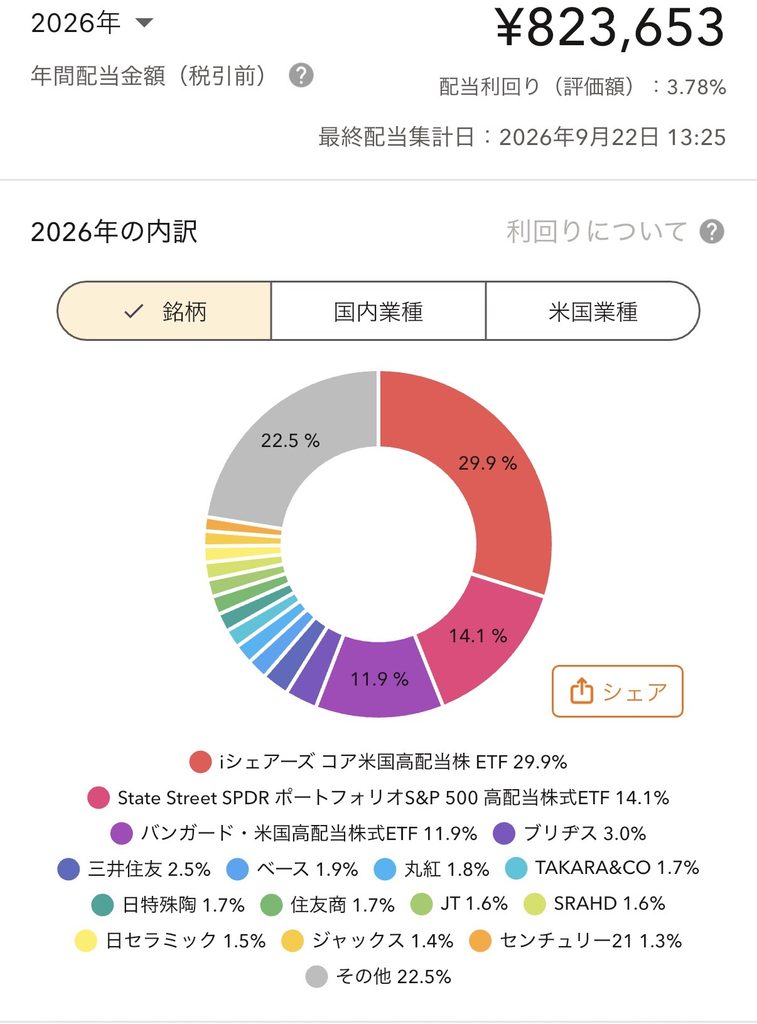
私は現在年間68万円、税引後で月4.5万円の配当金をいただいています。
配当金がちょっとずつ増えていくに従って、どんどん生活が豊かになっていく実感があります。「配当金投資ってやっぱり良いな」と思います。
…と書くと、
うわ、自慢かよ
って思った方もいると思うんですけど、違うんですよ。
私はもともと投資ど素人の初心者。今もプロではなく、ただの個人投資家です。
そんな私でもここまでできました。
難しいことは何もやっていません。皆さんにもできるはずです!
一緒に月3万円の配当金を目指していきましょう。
高配当株投資には、楽天証券かSBI証券がおすすめです。米国高配当株ETFはどちらでも買えます。まだ口座を持っていない方は、以下から公式サイトを確認してみてください。
- SBI証券 おすすめ!
公式サイト:https://www.sbisec.co.jp/
投資デビューにおすすめ!ネット証券最大手。取引手数料業界最安クラスで、個別株、インデックスファンド、ETF等幅広く投資可能! - 楽天証券
公式サイト:https://www.rakuten-sec.co.jp/
初心者にも操作しやすい画面!新規口座開設数No.1。楽天経済圏のポイント投資でお得に資産運用。米国優良個別株・ETFへ手数料最安クラスで投資ができる!
私は投資について、他にもこんな記事を書いています。

YouTubeチャンネルでも、今後も投資初心者さん必見の動画をアップしていきます。今のうちにチャンネル登録して、一緒に勉強していきましょう!
結論:米国高配当株ETF3本をNISAで購入
初心者さんが月3万円の配当金を目指すなら、SPYD・VYM・HDVの3本をNISAの成長投資枠で均等に買うのがおすすめです。
日本株よりも簡単、低コストで、成長性も期待できます。株主還元意識も、米国株のほうが高めです。
この方法で月3万円の配当金をもらうまでの年数は、以下の通りです。
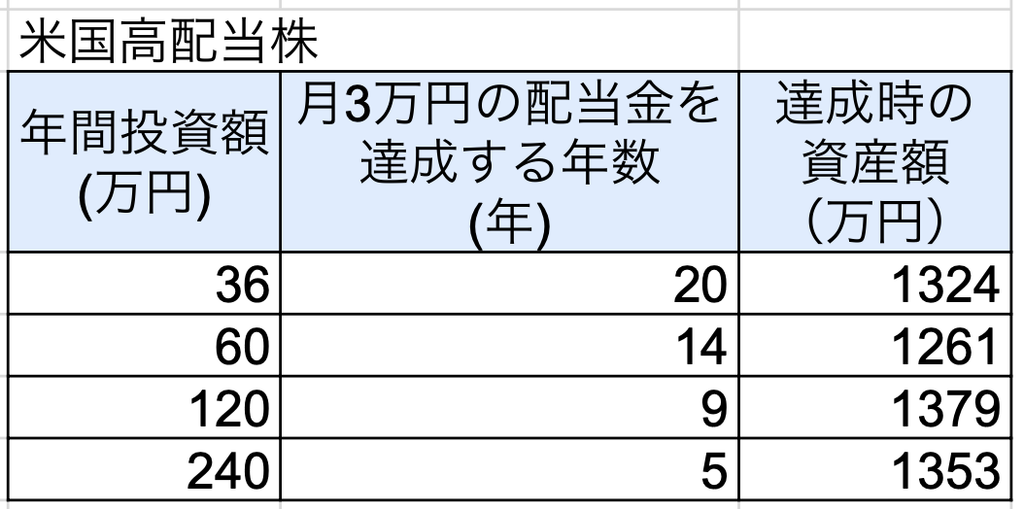
年間36万円、つまり月3万円の積立なら20年で、配当金が月3万円に到達します。
細かいことを言うと、積立は配当金投資の戦略としてはイマイチです。
本来は、下落時に購入する戦略が良いとされています。下落時に購入すれば配当利回りが上がるからですね。
ここでは「どれだけの投資額が必要なのか?」の感覚を掴んでいただくために、わかりやすさを重視して積立と表現しました。
20年間コツコツやっていけば、月3万円の配当金は決して夢物語ではないということです。
となると、
具体的にどうすればいいの?
というのが気になると思います。ここから順番に解説していきますね。
時間がもったいないと感じる方は、目次から気になるところまで飛んで読んでいただくのがオススメです。
NISAの仕組みについて
今回はNISAの仕組み自体の説明は割愛します。制度がよくわからない方は、以下の動画や記事を参考にしてください。
なお、今回の話はNISAのうち成長投資枠を使った投資戦略です。
※もちろん、NISA枠を使い切る予定の方は、NISA口座でなく特定口座で運用するための戦略となります。
初心者に米国高配当株ETFがおすすめな理由
日本の高配当株じゃダメなの?
日本株も良いのですが、初心者さんには米国高配当株ETFの方が始めやすいんです。
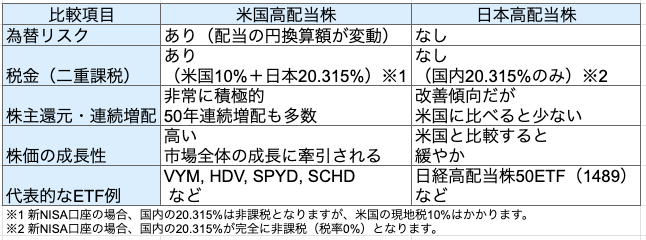
初心者さんにおすすめな理由は、以下の3つです。
- 銘柄選びが不要:ETFは株の詰め合わせパック。買うだけでプロが運用してくれる
- 低コスト:経費率は年0.04〜0.08%と非常に安い
- 増配と成長が期待できる:アメリカには連続増配企業が多く、株価の成長性も高い
日本株で高配当株投資をするなら、基本は個別株を自分で選ぶ必要があります。
日本の高配当ETFの代表格は日経高配当株50ETF(1489)ですが、組み入れ上位はホンダ、川崎汽船、野村ホールディングス、日本製鉄、日本郵船など。自動車・海運・鉄鋼・金融といった景気敏感株の比率が高くなっています。
景気が悪くなると減配や株価の下落が起きやすいので、初心者さんが長く保有するには少しチャレンジングかなと思います。
他の日本高配当株の選択肢は、
- 「SBI日本高配当株式」などの投資信託
- 個別銘柄を自分で分析
などがあります。私は個別銘柄を自分で分析して日本の高配当株投資を行なっています。
もちろん、組み入れ銘柄を一つずつ調べ、理解した上で「日経高配当株50ETF(1489)」「SBI日本高配当株式」へ投資するのは全く否定しません。
しかし、初心者さんからすると「銘柄を自分で分析する」「組み入れ銘柄を一つずつ調べる」のは、ハードルが高いですよね。
そういうわけで、優良で堅実な方法として
「コストが少し高めだったり、チャレンジングな銘柄も含まれている日本の高配当株の投資信託/ETFよりも、米国高配当株ETFのほうが、皆さんのためになるのでは…」
と考えたわけです。
ただし、「高配当株投資をやるなら、米国株が何もかも最強!」というわけではありません。米国株には為替リスクがあります。
円高になったら、円に換算した配当金が減っちゃうってこと?
そうなんです。でも、見方を変えるとメリットにもなります。
この記事を読んでいる方の多くは、収入を日本円でもらっているのではないでしょうか。年金も日本円です。
そこで、配当収入をドルで受け取るようにすれば、収入の通貨を分散できると捉えることもできるんです。
米国高配当株投資は完璧な投資法ではありません。投資に絶対はありません。
しかし、為替リスクや値下がりリスクを理解した上で、
- 銘柄選びに時間をかけず、シンプルな方法で高配当株投資を始めたい
- 日本円の収入とは別に、ドルの収入源も持ちたい
- 配当金をもらいながら、株価の成長も期待したい
- 低コストで、数百銘柄に分散された投資先がいい
- アメリカ経済はこれからも成長していくと考えている
という方であれば、検討すべき投資法となり得るでしょう。
おすすめのETF3本(SPYD・VYM・HDV)の中身
SPYD、VYM、HDVは、アメリカの高配当株に投資できるETF(上場投資信託)です。
アルファベットだと一見難しそうですが、ただの名前なので「鈴木、山田、田中」みたいなものだと思ってください。
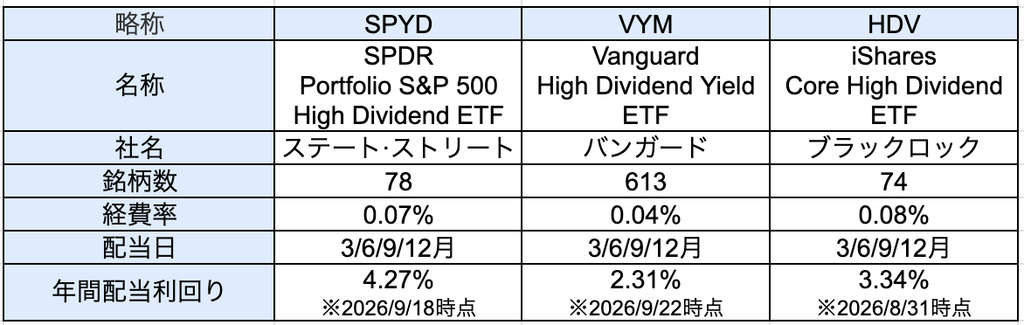
以下がまとめの表です。
この3つを買えば、かなり分散効果も期待できます。
これらのETFは、日本の投資信託と同じように、運用している人に支払うコストがあります。そのコストが表の「経費率」ですね。
経費率は年率0.04%〜0.08%と非常に低いので、かなりコストを抑えながら優良な高配当株に投資ができます。
配当月は3,6,9,12月の年4回。配当利回りは株価によりますが、最近は2.3〜4.3%程度です。
なんでSPYD,VYM,HDVを3つ均等に買うの?
私の考える「3つ買うメリット」は「業界分散ができるから」です。
以下は、SPYD,VYM,HDVの業種別の構成比率と、3つを均等に買った場合の平均です(2026年9月時点)。
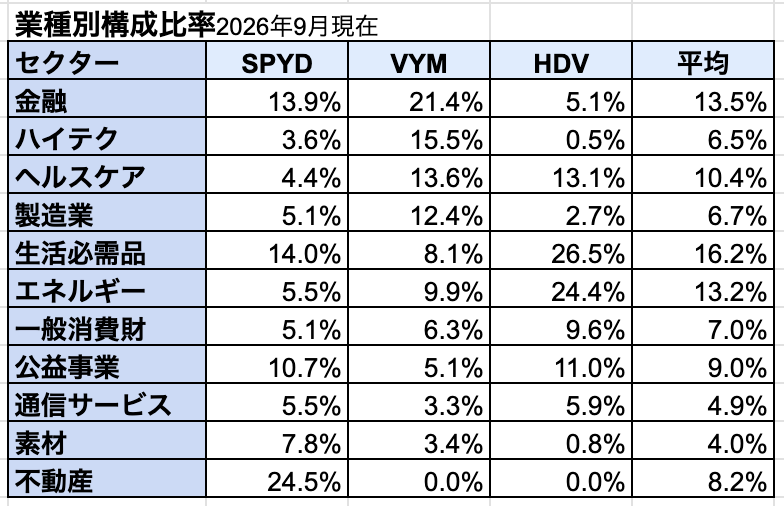
それぞれ比率の高い業界が違います。SPYDは不動産・生活必需品・金融、VYMは金融・ハイテク・ヘルスケア、HDVは生活必需品とエネルギーの比率が高くなっています。
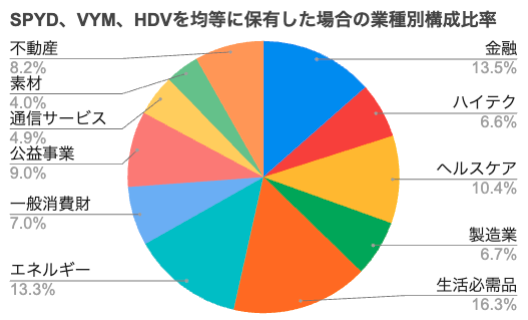
極端なことを言うと、例えばテクノロジー業界だけに集中投資していた場合、テクノロジー業界が低迷したら配当金も低くなるし、株価が下がって資産が減ってしまいます。これはめちゃくちゃ嫌ですよね。
そういった状況を避けるために、業界を分散したいということですね。
3つを均等に買うと、一番比率の高い生活必需品でも16%程度。特定の業種に偏らず、業界を十分に分散することができます。
それぞれ以下のような特徴があります。
- SPYD:利回りの高い80銘柄を均等に持つ、高配当利回りが特徴
- VYM:613銘柄に投資していて、分散投資の効果が期待できる
- HDV:財務が健全で競争力のある銘柄に絞って投資している
月3万円の配当金をもらうための具体的な手順
やることはシンプルで、以下の4ステップだけです。
- SBI証券か楽天証券でNISA口座を開設する
- NISAの成長投資枠で、SPYD・VYM・HDVを均等に買う
- 毎年決まった金額をコツコツ買い足す
- 株価が大きく下がった時は買い増しのチャンス
それぞれ、もう少し詳しく説明しますね。
ステップ1:NISA口座を開設する
まずはSBI証券か楽天証券で、証券口座とNISA口座を開設します。口座開設はスマホから無料でできます。NISA口座は1人1口座しか作れないので、長く使う前提で選びましょう。どちらも米国ETFの取り扱いが充実していて、初心者さんでも使いやすいです。
ステップ2:成長投資枠で3本を均等に買う
SPYD・VYM・HDVはETFなので、つみたて投資枠ではなく成長投資枠で買います。成長投資枠は年間240万円まで使えます。
買うときに「円貨決済」を選べば、円をドルに両替しなくてもそのまま買えます。慣れてきたら、為替手数料を抑えられる外貨決済も検討してみてください。
金額をそろえて3本を買うのがポイント。例えば年間36万円なら、1本あたり12万円ずつですね。
ステップ3・4:下落時にコツコツ買い足し
あとは毎年コツコツ買い足していくだけです。受け取った配当金を使わずに買い付けに回せば、月3万円への到達がさらに早くなります。
いくらから始められるの?
ETFは1口から買えるので、数千円〜2万円台くらいから始められます。最初は少額からでも大丈夫ですよ。
途中で株価が下がったら怖いよ…
高配当株投資の目的は、あくまで配当金です。株価の上下に一喜一憂せず、下がった時こそ淡々と買い増すのが大事ですよ。
月3万円に必要な金額と年数
米国株の配当金には、アメリカで10%の税金がかかります。NISAなら日本の税金(20.315%)はゼロになりますが、アメリカの10%は引かれてしまいます。
例えば配当金10万円なら、手取りは9万円です。
3本を均等に買った場合の配当利回りを3.2%として、この税金も考えて計算すると、税引後で月3万円の配当金をもらうには1,250万円の投資が必要です。
計算式にすると「年間36万円 ÷(0.032 × 0.9)≒ 1,250万円」です。0.9は、アメリカの税金10%を引いた手取りの割合です。
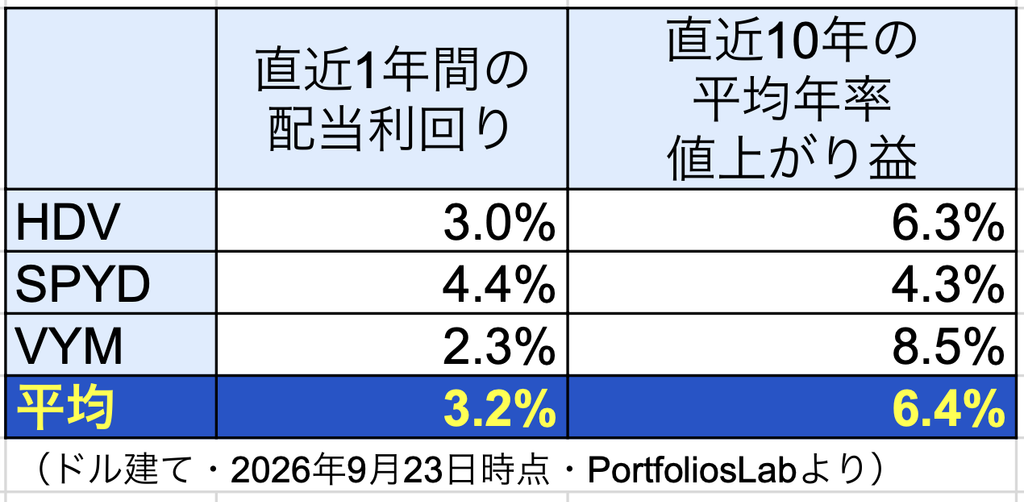
SPYD、VYM、HDVは、配当利回りだけでなく値上がり益も狙えます。
ここでは、配当利回り3.2%、株価の値上がりを年率6%として計算してみましょう。
投資額ごとの達成年数
年間投資額ごとの、月3万円の配当金を達成する年数がこちらです。
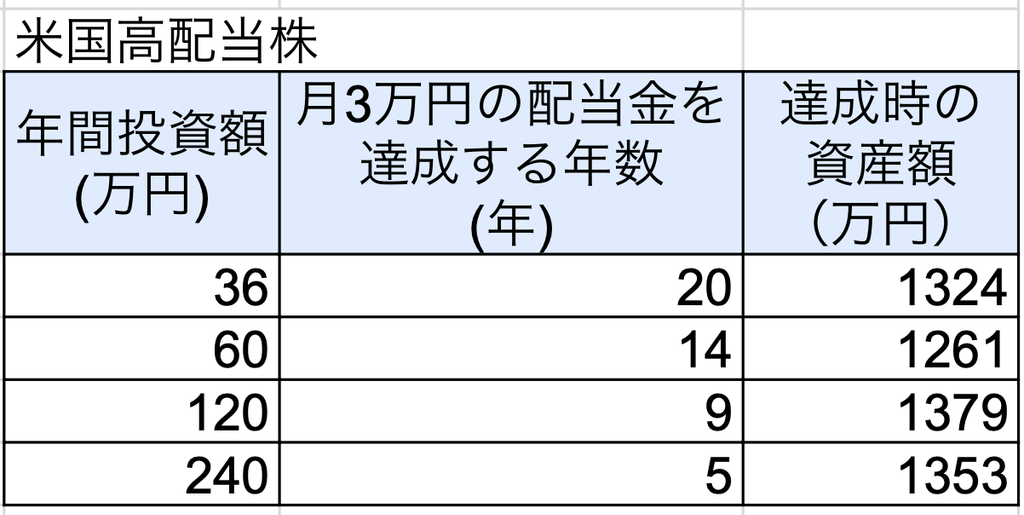
※受け取った配当金は使う前提(再投資しない)で計算しています。再投資すれば、到達はもう少し早くなります。
↓は、投資額年間240万円の場合です。
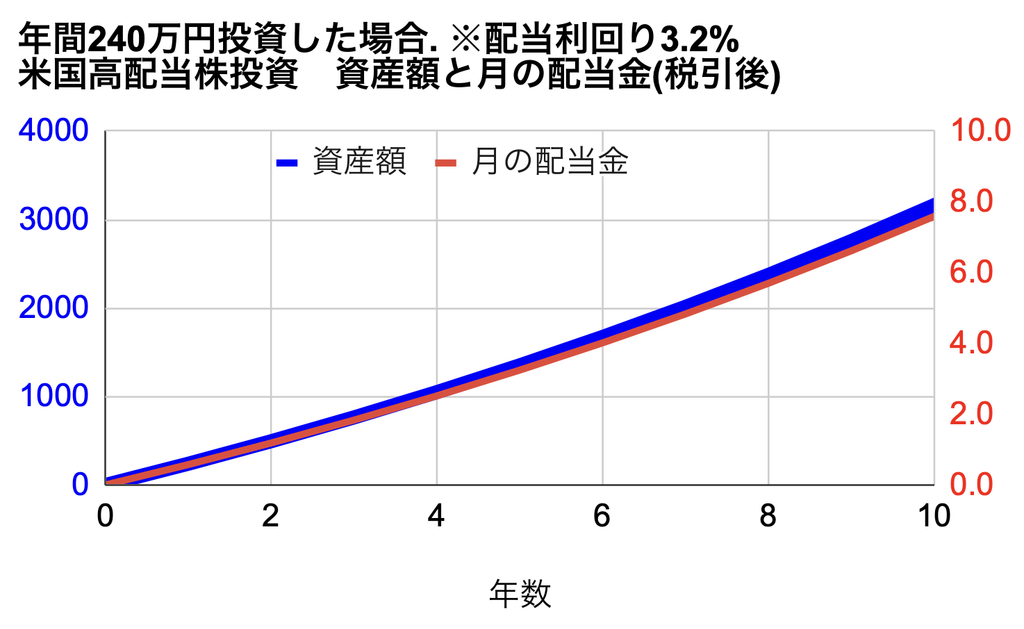
成長投資枠の上限である年間240万円なら、5年後に配当月3万円を達成できます。
年240万円も投資できる人はかなりレアだと思うので、現実的な投資額のパターンも見ていきましょう。
↓は、投資額年間120万円の場合です。
配当金が月3万円を超えるのは9年後です。
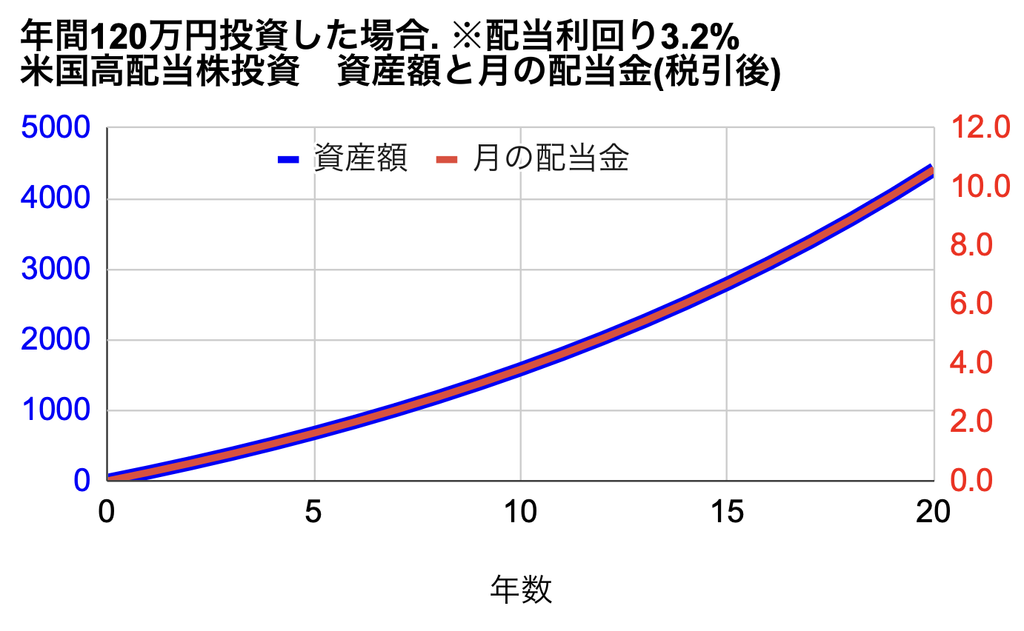
9年後には配当金が月3万円になるだけでなく、株価の値上がりも合わせて資産額は1,379万円に。
20年後には配当金は月10.6万円、資産額は4,414万円になります。
↓は、投資額年間60万円の場合です。
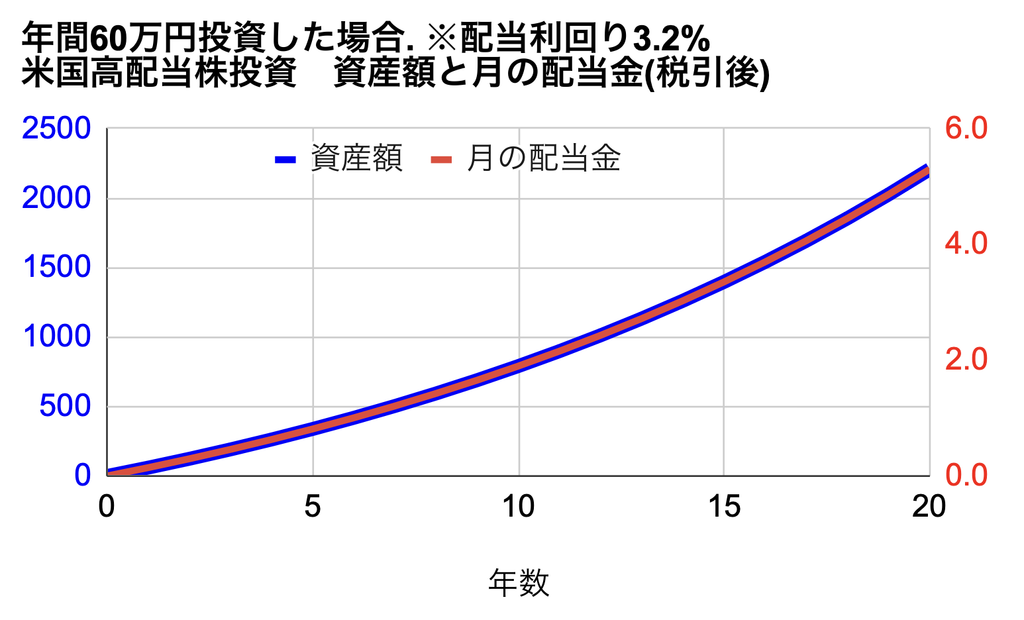
配当金が月3万円を超えるのは14年目です。
14年後には配当金が月3万円になるだけでなく、株価の値上がりも合わせて資産額は1,240万円に。老後資金としてもかなり心強いですよね。
20年後には配当金は月5.9万円、資産額は2,400万円になります。
↓は、投資額年間36万円の場合です。
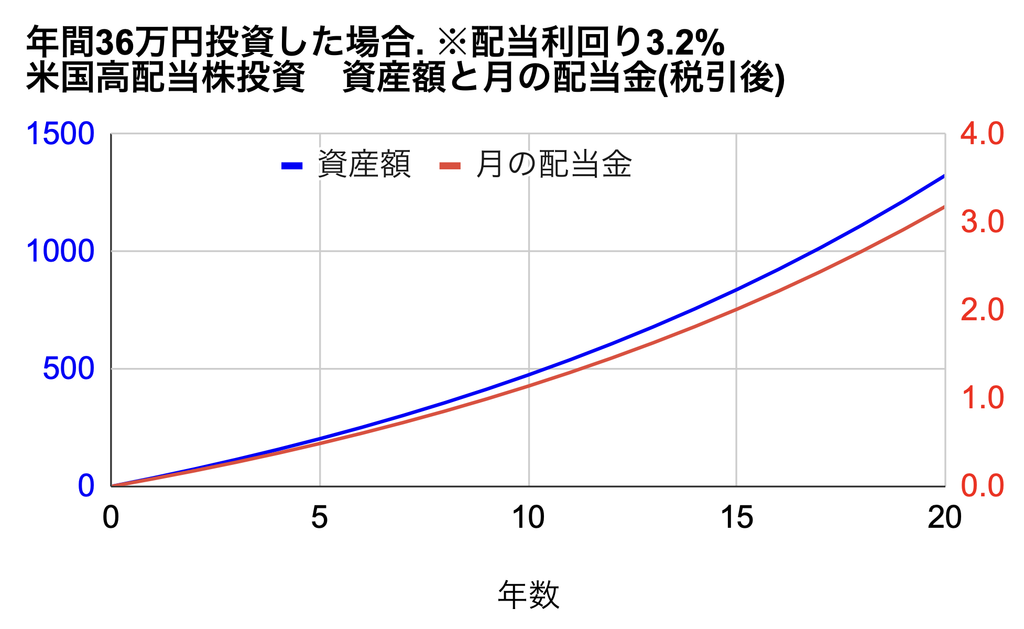
配当金が月3万円に到達するのは20年後です。
これならかなり現実的じゃないでしょうか。
年間36万円なら、月3万円分の支出を削れば良いわけです。スマホ代や保険などの固定費を見直して捻出すると、生活満足度を下げずに実現できます。
20年後には配当金が月3万円になるだけでなく、株価の値上がりも合わせて資産額は1,324万円に。老後資金としてもかなり心強いですよね。
コツは「暴落時に買う」
株価が10〜20%くらい下落した時に買えば、配当利回りを上げることができます。
実際、私は購入時の金額に対する利回りで計算すると
円建てで4%の配当利回りで米国高配当株投資をできています。焦らずに落ち着いて暴落時に買うのがポイントです。
仮に配当利回り4%を実現できれば、年間36万円の投資でも、17年目に配当月3万円に到達します。
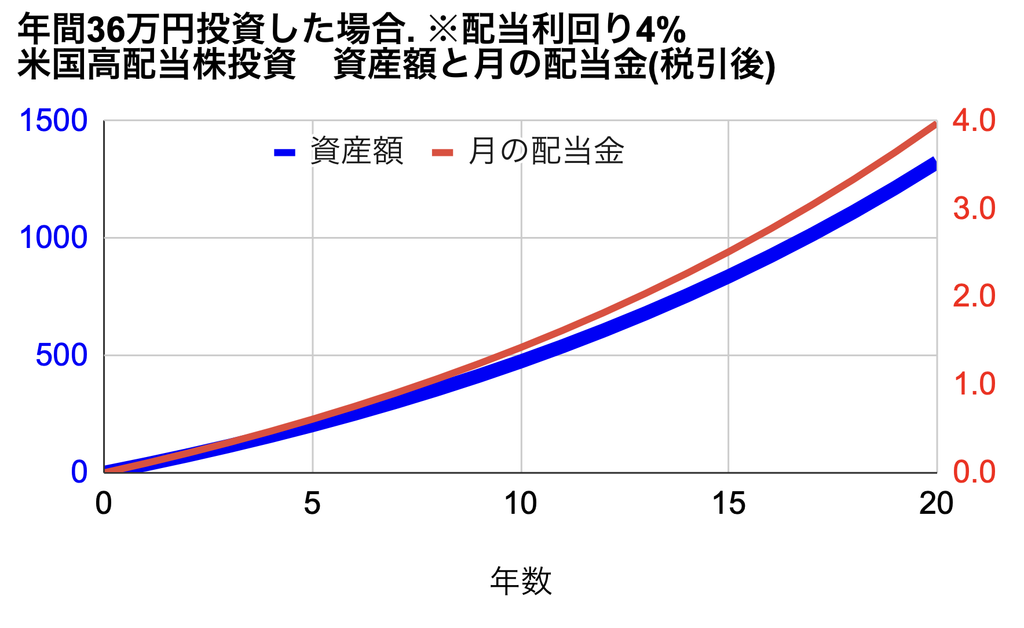
ただし、株価が上昇し続けていて、配当利回りが低いタイミング購入していては目的と合わない投資になってしまいます。必ずしも毎年購入し続けるわけではなく、配当利回りが上がったタイミングで購入するのが原則です。
まとめ
初心者さんが月3万円の配当金をもらうための方法は、SPYD・VYM・HDVの3本をNISAの成長投資枠で均等に、コツコツ買うことです。
- NISA口座を開設する
- 成長投資枠でSPYD・VYM・HDVを均等に買う
- 下落時にコツコツ買い足す
月3万円の配当金がもらえれば、
- 食費が浮く
- 光熱費、通信費が浮く
- 趣味にかなりお金をかけられる
といったように、生活がグッと楽になります。じぶん年金としても機能しますよね。
しかも、月3万円を目指す途中の月5千円、月1万円の段階でも、生活は少しずつ楽になっていきます。3万円を超えた後も、その延長線上には月5万円、月10万円の配当金が待っています。
実際、私も現在月4.5万円の配当金をいただいていますが、どんどん生活が豊かになっていく実感があります。配当金投資は心理面最強だと思います!
長い道のりですけど、みなさまと一緒に頑張っていけたらと思います。最後まで読んでいただき、ありがとうございました。
↓日本の高配当株について知りたい方はこちら